Neue Möglichkeiten beginnen mit einem guten Plan.HeliomCap kennenlernen
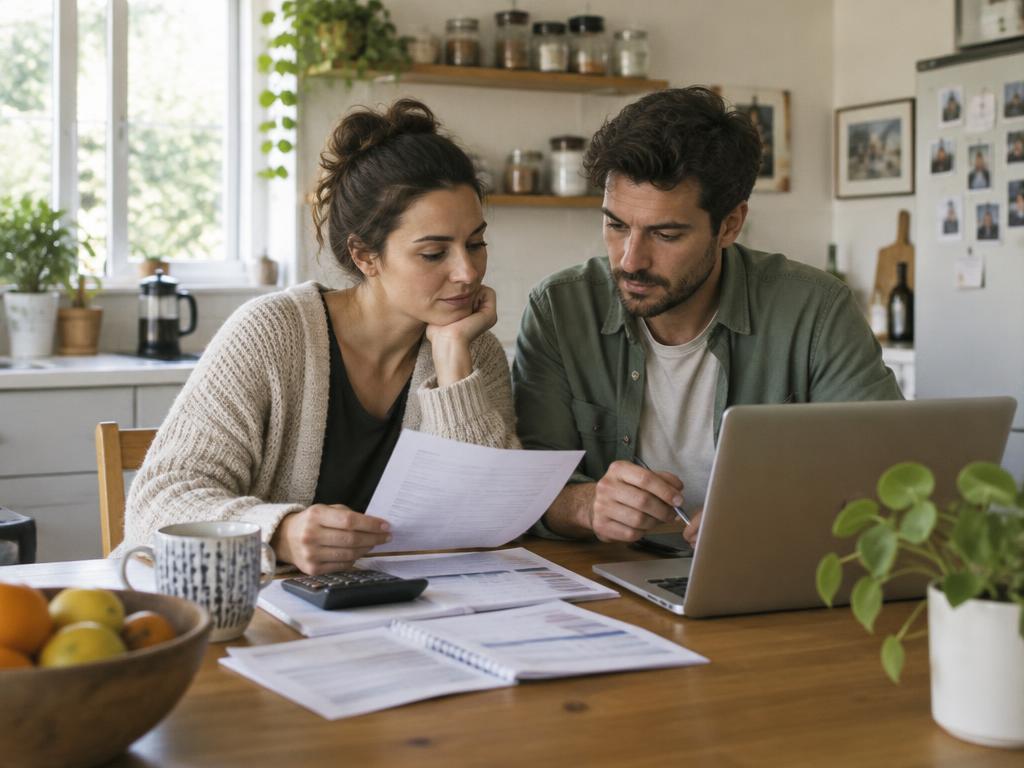
Ein Paar prüft am Küchentisch mit Laptop und Unterlagen seine laufenden Kredite
HELIOM UMSCHULDUNG

Eine Rate. Ein klarer Überblick.

Bestehende Kredite vergleichen und Ihre Finanzen neu ordnen. Machen Sie aus einer Idee einen durchdachten Finanzierungsplan.

WAS IST EIN UMSCHULDUNG?

Umschuldung: verständlich erklärt.

Bei einer Umschuldung lösen Sie einen oder mehrere bestehende Kredite durch einen neuen Kredit ab. Ziel ist es meist, Kosten zu senken, mehrere Raten zu einer zusammenzufassen oder die monatliche Belastung an eine veränderte Lebenssituation anzupassen.

Besonders häufig wird ein teurer Dispositionskredit, eine Kreditkartenschuld oder ein älterer Ratenkredit abgelöst. Statt mehrerer Fälligkeiten, Gläubiger und Zinssätze haben Sie dann einen Vertrag und eine Rate – und damit wieder einen klaren Überblick.

Eine Umschuldung lohnt sich jedoch nicht automatisch. Berücksichtigen Sie die Restschuld, mögliche Vorfälligkeitsentschädigungen und die neue Laufzeit. Eine niedrigere Rate über einen längeren Zeitraum kann insgesamt teurer werden als der bisherige Kredit.

WOFÜR SIE IHN NUTZEN KÖNNEN.

Typische Vorhaben.

Einige Beispiele aus dem echten Leben.
Ihr Plan darf ganz anders aussehen.

Dispo ablösen

Ein dauerhaft genutztes Girokonto-Minus in feste Raten überführen.

Kredite bündeln

Mehrere Ratenkredite zu einer einzigen Monatsrate zusammenfassen.

Kreditkarte ablösen

Teure Teilzahlungen strukturiert und mit Endtermin tilgen.

Rate anpassen

Die monatliche Belastung an eine neue Lebensphase angleichen.

Konditionen verbessern

Einen älteren Kredit mit hohem Zins durch einen günstigeren ersetzen.

EHRLICH ABGEWOGEN.

Vorteile und worauf Sie achten sollten.

Das spricht dafür

Eine Rate und ein Vertrag statt mehrerer Gläubiger
Mögliche Kostenersparnis bei besserem Zinssatz
Klarer Endtermin statt dauerhaftem Dispo
Mehr Übersicht für Ihre monatliche Planung

Darauf sollten Sie achten

Vorfälligkeitsentschädigung der alten Kredite einrechnen
Gesamtkosten vergleichen, nicht nur die neue Monatsrate
Nach der Ablösung den Dispo nicht erneut ausschöpfen
Ablösung direkt an die alten Gläubiger auszahlen lassen
GUT VORBEREITET.

Voraussetzungen und Unterlagen.

Üblicherweise sind Sie volljährig, wohnen in Deutschland, verfügen über ein regelmäßiges Einkommen und eine ausreichende Bonität. Diese Unterlagen werden bei einem Umschuldung häufig angefragt:

Personalausweis oder Reisepass
Einkommensnachweise der letzten Monate
Aktuelle Kreditverträge und Kontoauszüge der bestehenden Kredite
Ablöseinformationen mit Restschuld und Bankverbindung der Gläubiger
Übersicht Ihrer monatlichen Ein- und Ausgaben

Alle Voraussetzungen ansehen

RECHENBEISPIEL.

So könnte es aussehen.

Zwei Ratenkredite und ein Dispo werden zusammengefasst. Berechnet mit einem beispielhaften effektiven Jahreszins von 6,49 %.

Kreditbetrag
15.000,00 €
Laufzeit
60 Monate
Monatliche Rate
292,12 €
Gesamtbetrag
17.527,28 €

Modellrechnung ohne Gewähr. Kein Angebot und keine Finanzberatung.

IHRE FINANZIERUNG IM ÜBERBLICK.

Welche Rate passt zu Ihnen?

Mit unserem Rechner planen Sie unverbindlich.
Keine Bonitätsabfrage. Kein Kreditangebot.

IHR KREDIT. IHRE PLÄNE.

Was haben
Sie vor?

Ein guter Anfang ist
eine klare Zahl.

  • Unverbindliche Modellrechnung
  • Keine Bonitätsabfrage
  • In Ihrem Tempo
15.000 €
1.000 €75.000 €
Laufzeit 60 Monate

Monate · Die Laufzeit, die zu Ihrem Alltag passt.

Ihre monatliche Beispielrate
292,12 €/ Monat
Kreditbetrag
15.000,00 €
Zinsen (Beispiel)
2.527,28 €
Gesamtbetrag
17.527,28 €
Kredit anfragen

Unverbindlich planen · 6,49 % eff. Jahreszins (Beispiel)

Unverbindliche Modellrechnung mit 6,49 % effektivem Jahreszins. Gesamtbetrag: 17.527,28 €. Keine verbindlichen Konditionen und kein Kreditangebot. Tatsächliche Konditionen hängen vom Anbieter und Ihrer Bonität ab.
GUT ZU WISSEN.

Fragen zum Umschuldung.

Die wichtigsten Antworten rund um Ihren Umschuldung.

Wann lohnt sich eine Umschuldung?

Vor allem, wenn der neue effektive Jahreszins deutlich unter dem alten liegt, wenn ein teurer Dispo genutzt wird oder wenn mehrere Kredite unübersichtlich werden. Vergleichen Sie die verbleibenden Gesamtkosten beider Varianten.

Was ist eine Vorfälligkeitsentschädigung?

Eine Entschädigung, die der bisherige Kreditgeber bei vorzeitiger Rückzahlung verlangen kann. Bei Verbraucherkrediten ist sie gesetzlich begrenzt – in der Regel auf höchstens ein Prozent des vorzeitig zurückgezahlten Betrags, bei einer Restlaufzeit unter einem Jahr auf 0,5 Prozent.

Wie werden die alten Kredite abgelöst?

Häufig zahlt der neue Kreditgeber die Ablösebeträge direkt an die bisherigen Banken aus. Alternativ erhalten Sie das Geld und lösen die Kredite selbst ab.

Kann ich bei einer Umschuldung zusätzliches Geld aufnehmen?

Bei manchen Anbietern ist ein zusätzlicher Betrag möglich. Prüfen Sie aber genau, ob die höhere Gesamtbelastung zu Ihrem Budget passt.

Verschlechtert eine Umschuldung meine Bonität?

Eine geordnete Umschuldung mit pünktlichen Raten wirkt sich in der Regel nicht negativ aus. Vermeiden Sie jedoch viele Kreditanfragen in kurzer Zeit und achten Sie auf Konditionsanfragen.

HeliomCap stellt in dieser Demonstration keine echten Angebote bereit. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Beratung.
DER NÄCHSTE SCHRITT GEHÖRT IHNEN.

Große Pläne.
Ein guter Anfang.

Meinen Kredit berechnen